Domain druckluftschalter.de kaufen?
Wir ziehen mit dem Projekt
druckluftschalter.de um.
Sind Sie am Kauf der Domain
druckluftschalter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain druckluftschalter.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
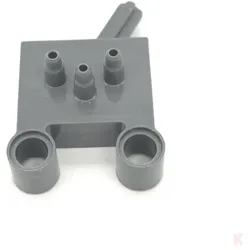
Mould King M-00015 Pneumatik SchalterMould King M-00015 Pneumatik Schalter Datenblatt: Pneumatik Schalter von Mould King Kompatibel mit anderen Pneumatik Komponenten anderer Hersteller 3 Anschlüsse für Druckluftschlauch 4mm Außendurchmesser (2mm Innendurchmesser) Größe: 2,3cm x 3,5cm Der Pneumatik Schalter mit 3 Druckluftanschlüsse zum Schalten von Pneumatik Zylindern. Der mittlere Anschluss ist für die Hauptluft. Die äußeren Anschlüsse gehen zum Zylinder. Der Schalter hat 3 Stellungen. Die Mitte sperrt die Luft zum Zylinder. Die äußeren Stellungen lassen den Zylinder ein- und ausfahren. Die Länge des Schalters: 2,3cm x 3,5cm Die Klemmbausteine in diesem Set sind kompatibel mit anderen gängigen Klemmbausteinen anderer Hersteller Achtung: Klemmbausteine nicht geeignet für Kinder unter 36 Monaten. Benutzung unter unmittelbarer Aufsicht von Erwachsenen notwendig!3,00 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Bodmer, Matthias: PneumatikPneumatik , Das didaktisch gegliederte Lehrbuch "Pneumatik" behandelt in leicht verständlicher Sprache, informativer Bildgestaltung und methodisch gelungenem Aufbau die Grundlagen und Kenntnisse der Pneumatik. Die technischen Einheiten entspechen den SI-Einheiten. , Sonstige > Auto-Tuning & -Styling , Auflage: 1. Auflage, Erscheinungsjahr: 201701, Produktform: Kartoniert, Beilage: PB, Autoren: Bodmer, Matthias~Luz, Robert, Bearbeitung: Plagemann, Bernhard, Edition: REV, Auflage: 17001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 72, Keyword: Ausbildung; Metallberufe; Pneumatik, Fachschema: Pneumatik~Technologie, Bildungszweck: für die Berufsbildung, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Technologie, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christiani, Verlag: Christiani, Verlag: Christiani, Paul, Dr.-Ing., GmbH & Co. KG Technisches Lehrinstitut und Verlag, Länge: 299, Breite: 213, Höhe: 10, Gewicht: 287, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0160, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
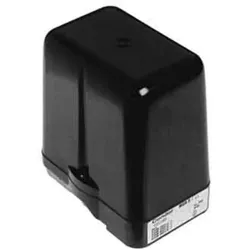
Condor Werke Condor Druckluftschalter MDR-5/11 GAA BAAA 090A110 XXX XXX, Schalter + TasterDer Condor Druckluftschalter MDR-5/11 GAA BAAA 090A110 ist ein hochentwickelter Druckschalter, der speziell für den Einsatz in Drehstromanwendungen konzipiert wurde. Mit einem Schaltvermögen von 5,5 kW und einer 3-poligen Ausführung (Öffner) entspricht er den Anforderungen der Norm EN 60947. Dieser Druckschalter ist für den Betrieb bei einem maximalen Arbeitsdruck von 40000 hPa geeignet und bietet eine flexible Einstellmöglichkeit für den Ausschaltdruck zwischen 2 und 11 bar. Die robuste Bauweise und die Schutzart IP54 gewährleisten eine zuverlässige Leistung in anspruchsvollen Umgebungen. Der Druckschalter erfordert ein zusätzliches Motorschutzrelais, um eine optimale Sicherheit und Funktionalität zu gewährleisten. Mit einer Mediumtemperatur von -5 bis 80 °C ist er vielseitig einsetzbar und eignet sich für verschiedene industrielle Anwendungen. - Maximaler Arbeitsdruck von 40000 hPa - Einstellbereich für Ausschaltdruck von 2 bis 11 bar - Schutzart IP54 für erhöhte Widerstandsfähigkeit - Geeignet für Drehstromanwendungen mit 5,5 kW Schaltvermögen - Erfordert zusätzliches Motorschutzrelais für sicheren Betrieb.118,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Suco Pneumatik Druckschalter, Schalter + TasterDruckanzeige Minimum: 1 bar Druckanzeige Maximum: 10 bar Ausgangstyp: Relais Medium: Luft, Heizöl, Hydraulikflüssigkeit, Terpentin Prozessanschluss: G1/4 Anschluss: Flachstecker Versorgungsspannung: 42 V Gehäusematerial: Verzinkter Stahl Schutzart: IP65 Serie: 01664 UL-Zulassung, CSA. Obwohl Druckluft allgemein als relativ ungefährliche Energiequelle gilt, sollte sie immer mit Vorsicht behandelt und niemals missbraucht werden. Normal geöffnet Kontakte. Druckschalter Typ 0166, G1/4. Hochwertige, robuste Bauweise für gewerbliche und industrielle Anwendungen, für eine Reihe von einstellbaren Druckeinstellungen. 100 VA Nennstromkontakte, bis zu einem Maximum von 42 V. Schutzart: IP65 mit Schutzkappe.104,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mould King M-00015 Pneumatik SchalterMould King M-00015 Pneumatik Schalter Datenblatt: Pneumatik Schalter von Mould King Kompatibel mit anderen Pneumatik Komponenten anderer Hersteller 3 Anschlüsse für Druckluftschlauch 4mm Außendurchmesser (2mm Innendurchmesser) Größe: 2,3cm x 3,5cm Der Pneumatik Schalter mit 3 Druckluftanschlüsse zum Schalten von Pneumatik Zylindern. Der mittlere Anschluss ist für die Hauptluft. Die äußeren Anschlüsse gehen zum Zylinder. Der Schalter hat 3 Stellungen. Die Mitte sperrt die Luft zum Zylinder. Die äußeren Stellungen lassen den Zylinder ein- und ausfahren. Die Länge des Schalters: 2,3cm x 3,5cm Die Klemmbausteine in diesem Set sind kompatibel mit anderen gängigen Klemmbausteinen anderer Hersteller Achtung: Klemmbausteine nicht geeignet für Kinder unter 36 Monaten. Benutzung unter unmittelbarer Aufsicht von Erwachsenen notwendig!3,00 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Bodmer, Matthias: PneumatikPneumatik , Das didaktisch gegliederte Lehrbuch "Pneumatik" behandelt in leicht verständlicher Sprache, informativer Bildgestaltung und methodisch gelungenem Aufbau die Grundlagen und Kenntnisse der Pneumatik. Die technischen Einheiten entspechen den SI-Einheiten. , Sonstige > Auto-Tuning & -Styling , Auflage: 1. Auflage, Erscheinungsjahr: 201701, Produktform: Kartoniert, Beilage: PB, Autoren: Bodmer, Matthias~Luz, Robert, Bearbeitung: Plagemann, Bernhard, Edition: REV, Auflage: 17001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 72, Keyword: Ausbildung; Metallberufe; Pneumatik, Fachschema: Pneumatik~Technologie, Bildungszweck: für die Berufsbildung, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Technologie, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christiani, Verlag: Christiani, Verlag: Christiani, Paul, Dr.-Ing., GmbH & Co. KG Technisches Lehrinstitut und Verlag, Länge: 299, Breite: 213, Höhe: 10, Gewicht: 287, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0160, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Condor Werke Condor Druckluftschalter MDR-5/11 GAA BAAA 090A110 XXX XXX, Schalter + TasterDer Condor Druckluftschalter MDR-5/11 GAA BAAA 090A110 ist ein hochentwickelter Druckschalter, der speziell für den Einsatz in Drehstromanwendungen konzipiert wurde. Mit einem Schaltvermögen von 5,5 kW und einer 3-poligen Ausführung (Öffner) entspricht er den Anforderungen der Norm EN 60947. Dieser Druckschalter ist für den Betrieb bei einem maximalen Arbeitsdruck von 40000 hPa geeignet und bietet eine flexible Einstellmöglichkeit für den Ausschaltdruck zwischen 2 und 11 bar. Die robuste Bauweise und die Schutzart IP54 gewährleisten eine zuverlässige Leistung in anspruchsvollen Umgebungen. Der Druckschalter erfordert ein zusätzliches Motorschutzrelais, um eine optimale Sicherheit und Funktionalität zu gewährleisten. Mit einer Mediumtemperatur von -5 bis 80 °C ist er vielseitig einsetzbar und eignet sich für verschiedene industrielle Anwendungen. - Maximaler Arbeitsdruck von 40000 hPa - Einstellbereich für Ausschaltdruck von 2 bis 11 bar - Schutzart IP54 für erhöhte Widerstandsfähigkeit - Geeignet für Drehstromanwendungen mit 5,5 kW Schaltvermögen - Erfordert zusätzliches Motorschutzrelais für sicheren Betrieb.118,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.